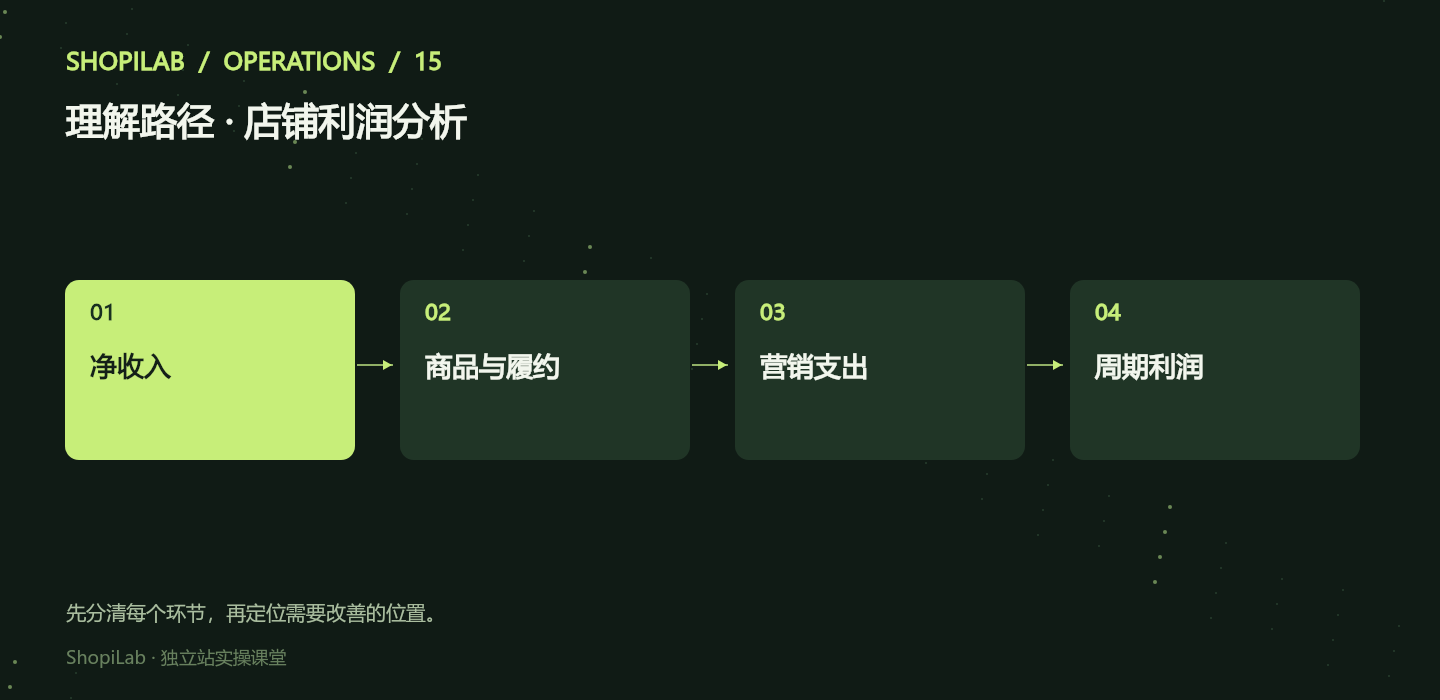
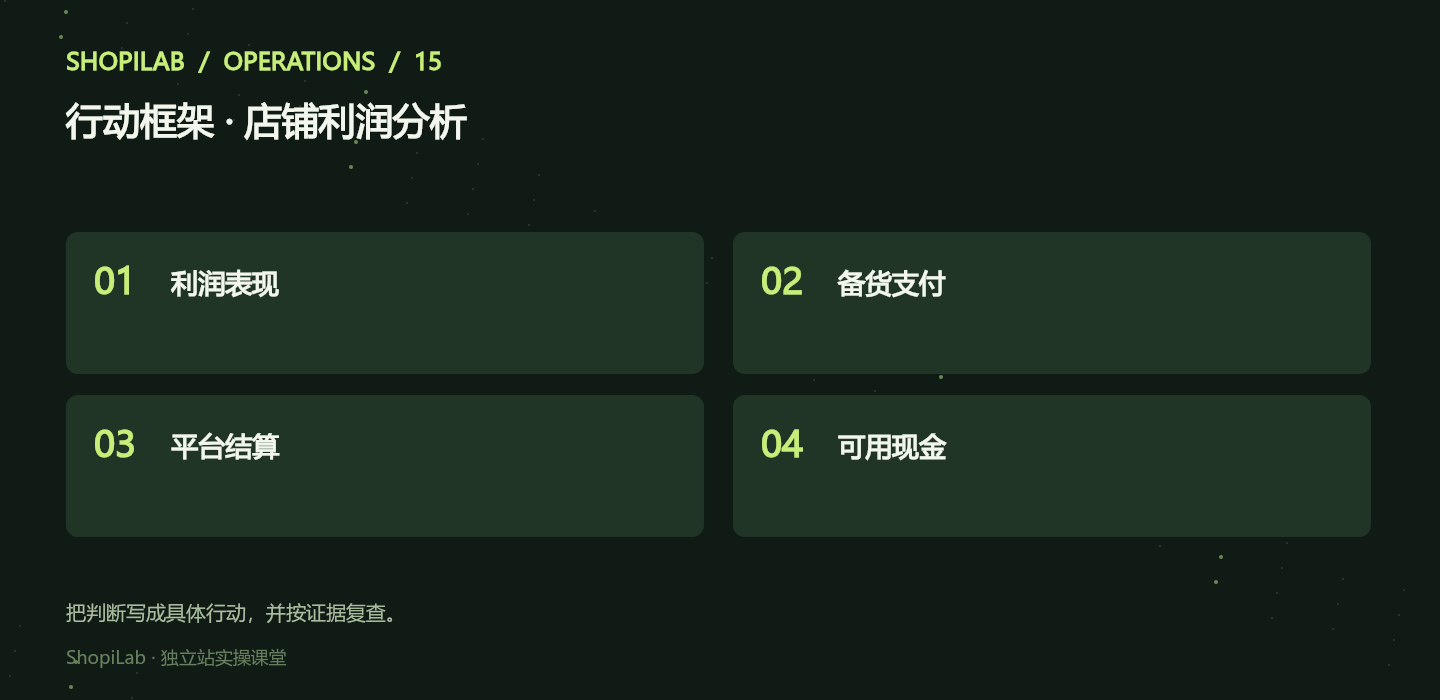
START HERE / SHOPILAB 这节课要解决什么 营业额是经营规模,利润才说明留下了多少资源。按同一口径核对净收入、商品与履约成本、营销、退款和固定支出,才能判断该继续、调整还是止损。 本课目标 建立每周贡献与周期利润核对表。 01 / STORE OPERATIONS 先统一收入与期间 区分订单金额、折扣、退款、税款、运费收入和实收。税款通常不应被当作可自由使用的利润,具体处理要与财务口径一致。 订单日期、收款日期和退款日期不同,周报应标注按哪种口径观察。新订单的退款尚未完全发生,需要保留后续更新。 02 / STORE OPERATIONS 分开商品毛利与贡献 商品毛利先扣商品成本;经营贡献还要考虑支付、履约、运费补贴、退款损耗和广告等可变支出。不同团队叫法可能不同,关键是定义一致。 固定软件、工资和其他周期支出放在贡献之后,避免重复计入。采购支付时间与商品售出确认成本的时间,也不一定相同。 图 1 · 净收入 → 商品与履约 → 营销支出 → 周期利润 03 / STORE OPERATIONS 从订单汇总到商品与渠道 按 SKU、市场和渠道观察净贡献,找出高营收低利润来源。组合单的成本分配应有统一方法,不要为了让某商品好看而任意分摊。 平台归因收入存在重叠,渠道利润测算要说明归属规则。全店汇总以实际交易与成本核对,不能把平台报表收入直接相加。 周利润桥(美元,教学假设) 项目 净销售收入 金额 10,000 余额 10,000 项目 商品、履约、支付等 金额 4,500 余额 5,500 项目 广告支出 金额 3,000 余额 2,500 贡献 项目 固定周期支出 金额 1,200 余额 1,300 周期利润 04 / STORE OPERATIONS 用敏感性分析设置底线 测试售价、折扣、运费、CPA 和退款率变化的影响。毛利空间小的商品,对一次尾程涨价或折扣叠加可能非常敏感。 目标不是寻找一个看起来好看的 ROAS,而是明确什么条件下广告后贡献不足、何时需要调整或停推。 WORKED EXAMPLE 营收涨了,利润为什么没涨 若下周净销售增至 12,000 美元,但可变成本为 6,000、广告为 4,000、固定支出仍为 1,200,周期利润只有 800。先拆折扣、商品结构、履约和获客成本,不要因为收入增长 20% 就宣布扩量成功。 图 2 · 利润表现 → 备货支付 → 平台结算 → 可用现金 05 / STORE OPERATIONS 让周复盘连接现金和行动 利润与现金不同:库存预付、账期、结算冻结和退货都会影响可用资金。收入增长时也可能因为备货而现金紧张。 每周先核对缺失成本,再决定调价、降成本、改渠道或控量。保留估计值和已确认值的区别,订单成熟后更新退款与实际物流费用。 PRACTICE / APPLY IT 把方法用到自己的店铺 选一个完整周,核对收入与所有成本类别。按商品找出贡献最高和最低的两组。测试 CPA 或退款变化后,写出一项经营动作。 完成前再核对 01 估计与实际成本区分 02 税款和退款口径明确 03 没有重复扣成本 04 利润与现金分开 QUESTIONS 常见问题 Shopify 销售额就是利润吗? 不是。还要按统一口径扣除商品、履约、营销、退款和周期支出。 用复购预测能把首单亏损变盈利吗? 预测只能作为情景。应核实真实复购贡献与回款周期,现金不足时不能靠未发生收入支撑投入。 CONTINUE LEARNING 下一课,把方法继续用下去 营销活动策划:做好促销前后的运营准备 ← 上一课 进入下一课 →