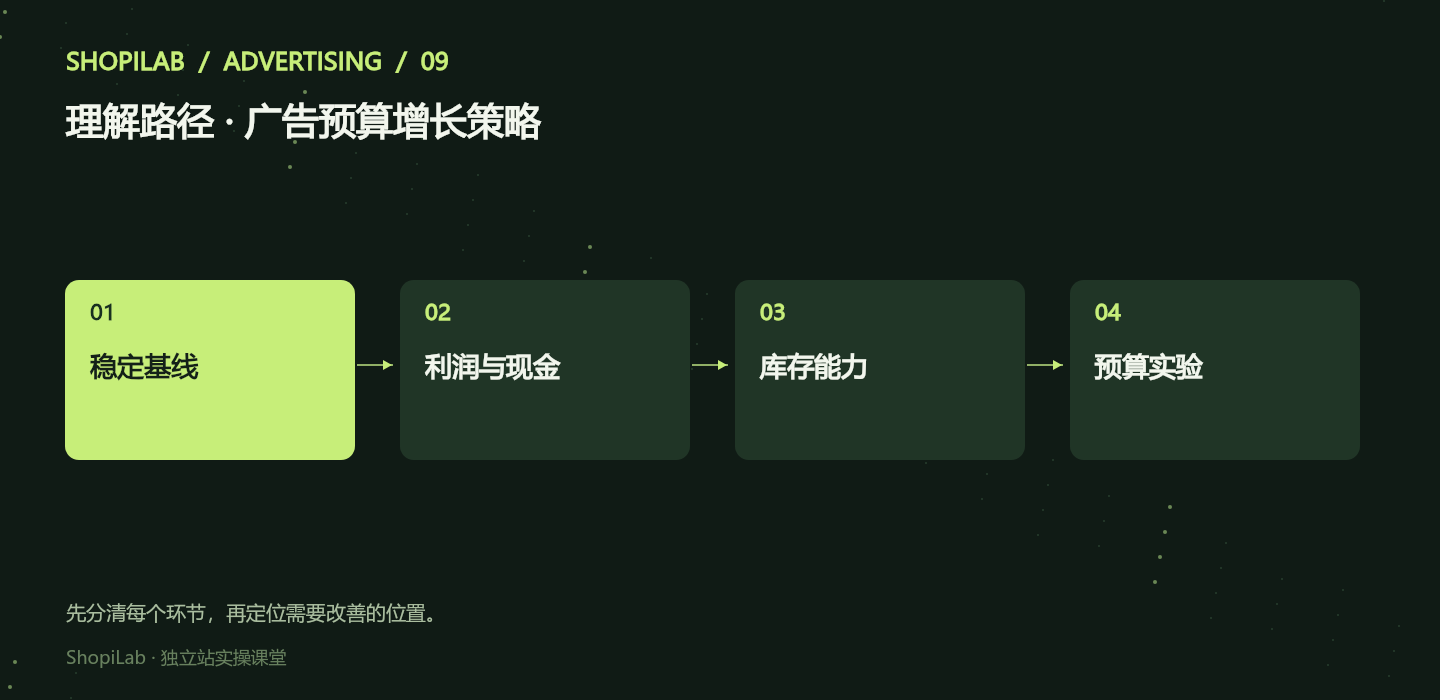
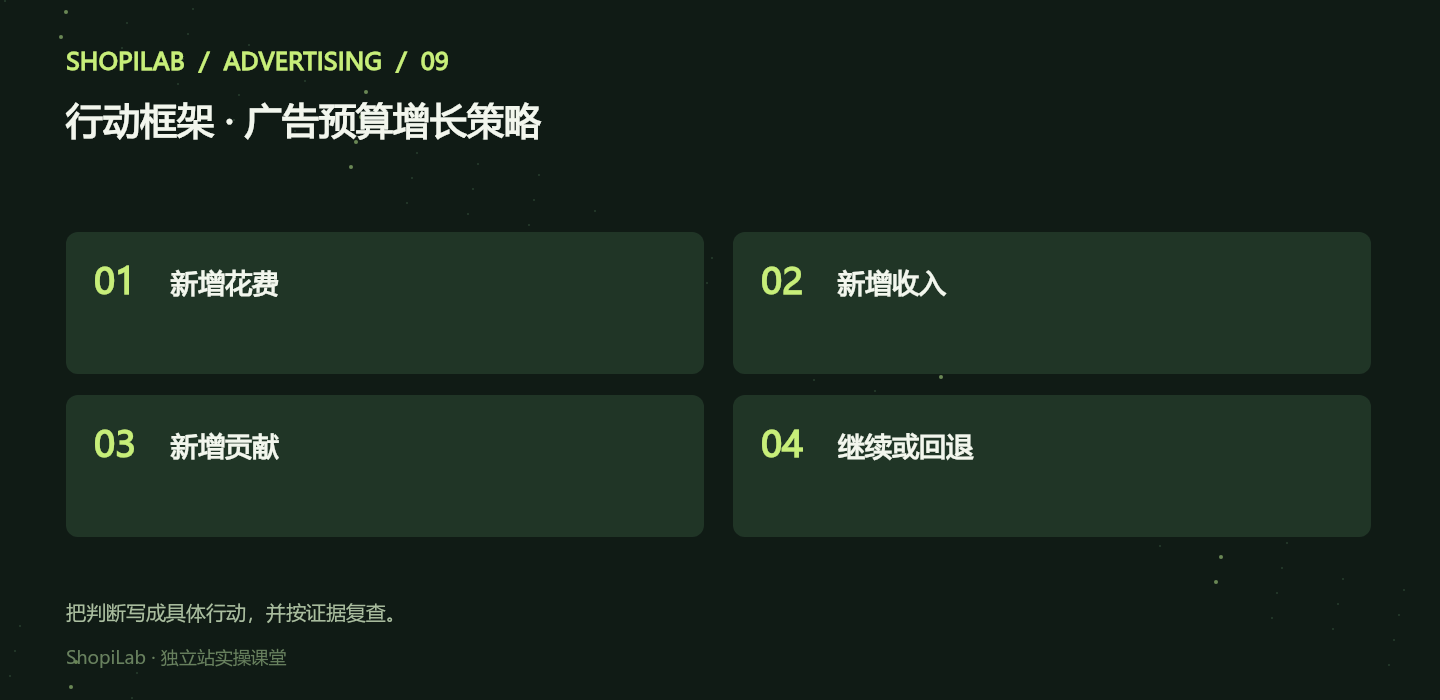
START HERE / SHOPILAB 这节课要解决什么 扩量是在不破坏利润、现金和交付的前提下寻找更多有效需求。把每次预算增加当成可回退的实验,才能知道新增花费到底买来了什么。 本课目标 写出一份预算调整、监测和回退方案。 01 / ADVERTISING LAB 先确认基线已经可读 核对可比周期的花费、净订单、贡献与归因成熟度,排除短期促销、异常大单和追踪变更。少量订单的好看 ROAS 不能当成稳定基线。 明确当前广告主要带来新客、品牌需求还是再营销转化,估计还有多少可触达空间。 02 / ADVERTISING LAB 检查利润、库存与现金 先计算新增订单的广告前贡献及目标获客成本,再核对可售库存、补货交期、仓库与客服容量。 预算增加会先消耗现金,而平台结算与复购可能更晚。列出预计支出、回款与采购节点,避免盈利预期掩盖现金缺口。 图 1 · 稳定基线 → 利润与现金 → 库存能力 → 预算实验 03 / ADVERTISING LAB 区分增加原预算与拓展新方向 增加现有组合预算属于纵向放大;新市场、新人群、新素材或新商品则引入新的验证。两者不能只用同一条历史 ROAS 推导。 一次优先变更一类条件,保留可比较基线。拆分过多也会稀释样本,并增加管理难度。 扩量放行清单 条件 效果 需要确认 成熟订单与贡献可读 不满足时 继续观察或修复测量 条件 利润 需要确认 新增订单有空间 不满足时 调成本、价格或停止 条件 交付 需要确认 库存与仓库承受得住 不满足时 控量与补货 条件 资金 需要确认 支出与回款匹配 不满足时 降低规模并保留现金 04 / ADVERTISING LAB 观察新增成本的边际表现 新增预算后的平均 ROAS 仍高,不代表新增部分盈利。可以初步比较新增收入与新增花费,但普通前后对比仍受需求与季节影响。 有条件时使用实验提高判断质量。无论方法如何,都同时观察净贡献、新客、退款、库存与交付。 WORKED EXAMPLE 平均 ROAS 掩盖边际亏损 教学示例:原花费 1,000、收入 4,000;调整后花费 1,500、收入 5,000。整体 ROAS 仍为 3.33,但新增部分收入/花费仅为 2。若贡献率 40%,新增 1,000 收入产生 400 广告前贡献,却多花 500,新增贡献为 -100。此为初步比较,仍需考虑其他变化。 图 2 · 新增花费 → 新增收入 → 新增贡献 → 继续或回退 05 / ADVERTISING LAB 提前设定回退与继续条件 调整幅度应根据预算规模、波动、平台机制和可承受风险决定,没有固定百分比适用于所有账户。 写清观察窗口与停止条件,异常支付、价格错误或库存不足应及时处理;正常统计波动则按计划观察,避免每天追涨杀跌。 PRACTICE / APPLY IT 把方法用到自己的店铺 核对当前基线与订单成熟度。计算一个预算增加情景的现金和库存需求。写出调整幅度、观察窗口与回退条件。 完成前再核对 01 不靠短期大单决定 02 平均与边际分开 03 库存现金已核对 04 回退条件提前确定 QUESTIONS 常见问题 连续三天 ROAS 好就能加预算吗? 天数不是统一标准。还要看样本、转化延迟、促销、利润与交付条件。 扩量后成本上升一定要马上回退吗? 先区分预期波动和超出护栏的变化,按事先计划观察;技术或交付异常则优先处理。 CONTINUE LEARNING 下一课,把方法继续用下去 广告账户架构规划:合理划分广告系列与投放层级 ← 上一课 进入下一课 →