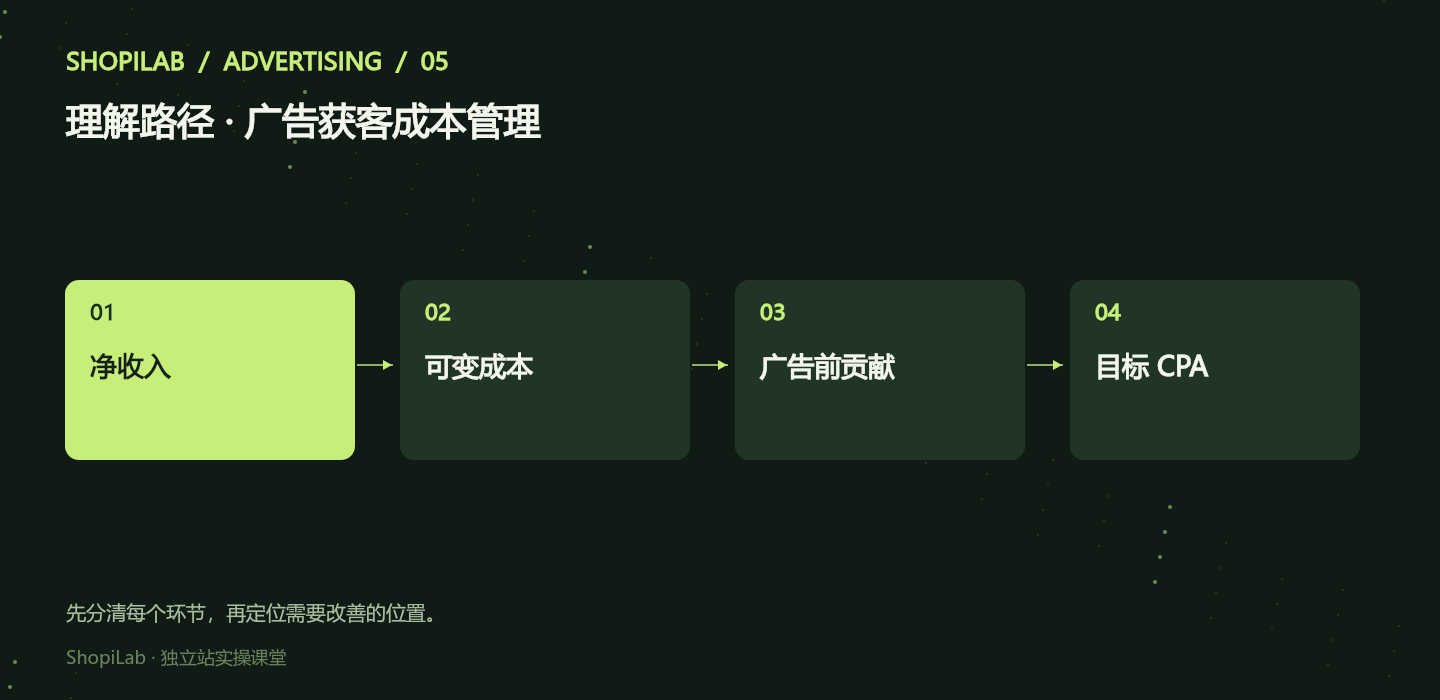
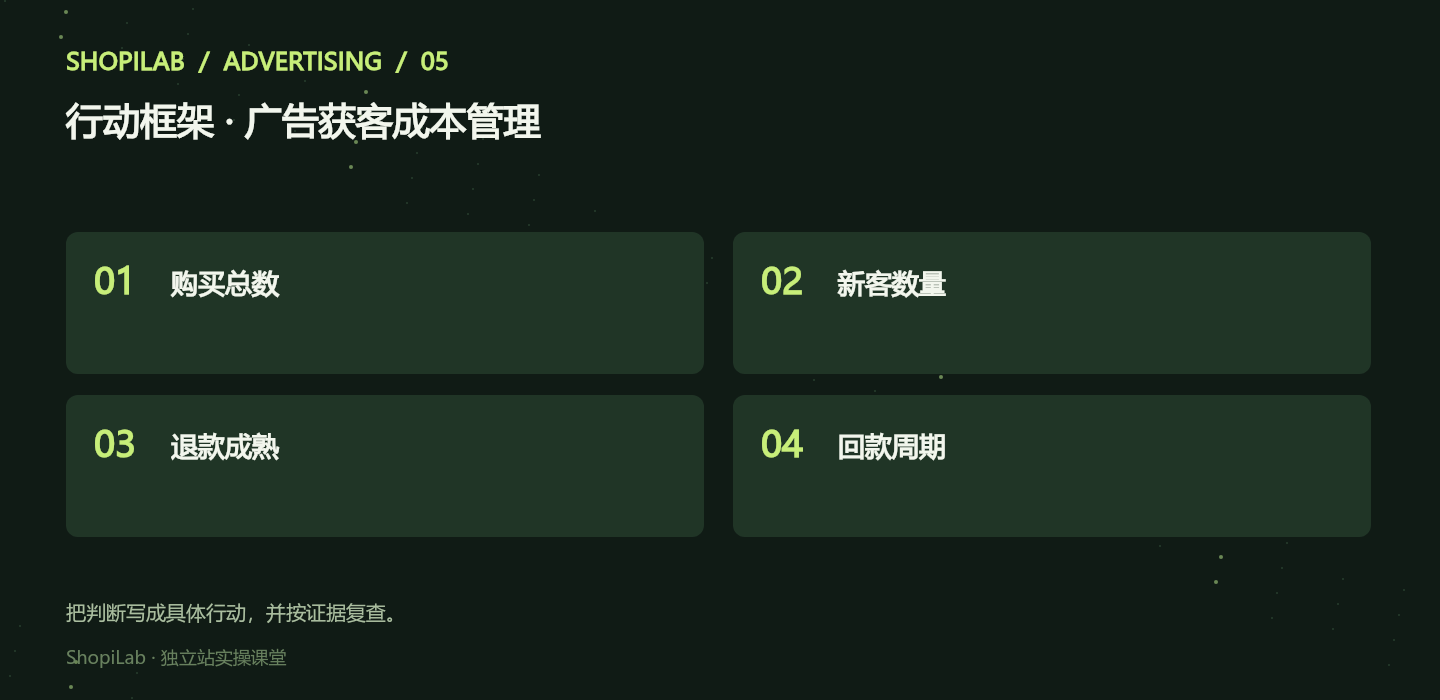
START HERE / SHOPILAB 这节课要解决什么 CPA 是每次指定动作的平均成本,动作可以是线索、购买或新客。先定义分母,再把成本放回订单贡献与回款周期中,才能判断获客是否可持续。 本课目标 计算购买 CPA、新客成本与可承受上限。 01 / ADVERTISING LAB 先说明 CPA 在计算什么 CPA=广告花费÷指定转化次数。购买 CPA、注册 CPA 和线索 CPA 不能直接比较;平台购买可能包含复购,也可能存在重复或建模归因。 用真实订单核对取消、退款与新老客户身份。若花费除以新客数,应明确称为对应口径的新客获客成本,不能与全部订单 CPA 混用。 02 / ADVERTISING LAB 从广告前贡献推导上限 广告前贡献=订单净收入-商品与其他可变成本。若不考虑固定支出和目标利润,这才是首单盈亏 CPA 的基础。 目标 CPA 应给固定费用、误差与利润留余量。退款、运费和成本会变化,护栏应定期更新,而非长期沿用一个漂亮整数。 图 1 · 净收入 → 可变成本 → 广告前贡献 → 目标 CPA 03 / ADVERTISING LAB 区分首单与生命周期回收 复购可以提高长期价值,但需要实际客户批次与贡献数据支持。用净贡献而非累计营业额估计价值,同时看回款需要多久。 现金流紧张时,即使预计长期盈利,也可能无法承受长回本期。不要把尚未发生的订阅续费当作可立即支付的广告预算。 CPA 边界示例(美元,教学假设) 项目 订单净收入 金额 80 解释 统一税费退款口径 项目 广告前可变成本 金额 45 解释 商品、履约、支付等 项目 广告前贡献 金额 35 解释 首单理论盈亏 CPA 项目 预留固定与利润 金额 10 解释 目标 CPA 不高于 25 04 / ADVERTISING LAB 把 CPA 拆回点击与转化 同一口径下 CPA=CPC÷点击转化率。成本过高可能来自点击价格、页面效率、商品条件或追踪错误,需要逐层诊断。 按商品、市场与新老客拆分,但保留足够样本。低 CPA 如果主要来自低贡献商品或原本就会购买的老客,不能直接视为获客能力强。 WORKED EXAMPLE 购买 CPA 与新客成本差在哪里 花费 500 美元获得 20 笔可核对购买,其中只有 10 位新客。购买 CPA 为 25 美元;若把这笔花费全部用于计算对应新客成本,则为 50 美元。两者回答不同问题,且还需说明复购、归因与成本分配,不能选较低数字掩盖获客压力。 图 2 · 购买总数 → 新客数量 → 退款成熟 → 回款周期 05 / ADVERTISING LAB 用成熟数据作继续或暂停决定 标注订单发生、广告归因与退款观察时间。最新几天尚可能回填,长期亏损也不能以“还会有归因”无限延后处理。 给测试设定预算上限与判断窗口,提前写明何时回修页面、调整素材或停推。单次 CPA 波动不应触发无依据的频繁变更。 PRACTICE / APPLY IT 把方法用到自己的店铺 为一个商品核算广告前贡献和目标 CPA。分别整理购买总数与新客数,写明成本归属。测试退款或运费上升后的上限变化。 完成前再核对 01 转化动作写明 02 分母无重复订单 03 成本包含履约退款 04 长期价值有真实依据 QUESTIONS 常见问题 CPA 低于售价就赚钱吗? 不是。售价还要覆盖商品、物流、支付、退款和固定支出,应与贡献而非售价比较。 线索 CPA 低就能扩量吗? 还需看合格率、成交率、销售成本与回收周期,便宜但无效的线索可能更昂贵。 CONTINUE LEARNING 下一课,把方法继续用下去 广告投资回报分析:从 ROAS 判断投放效果与扩量机会 ← 上一课 进入下一课 →