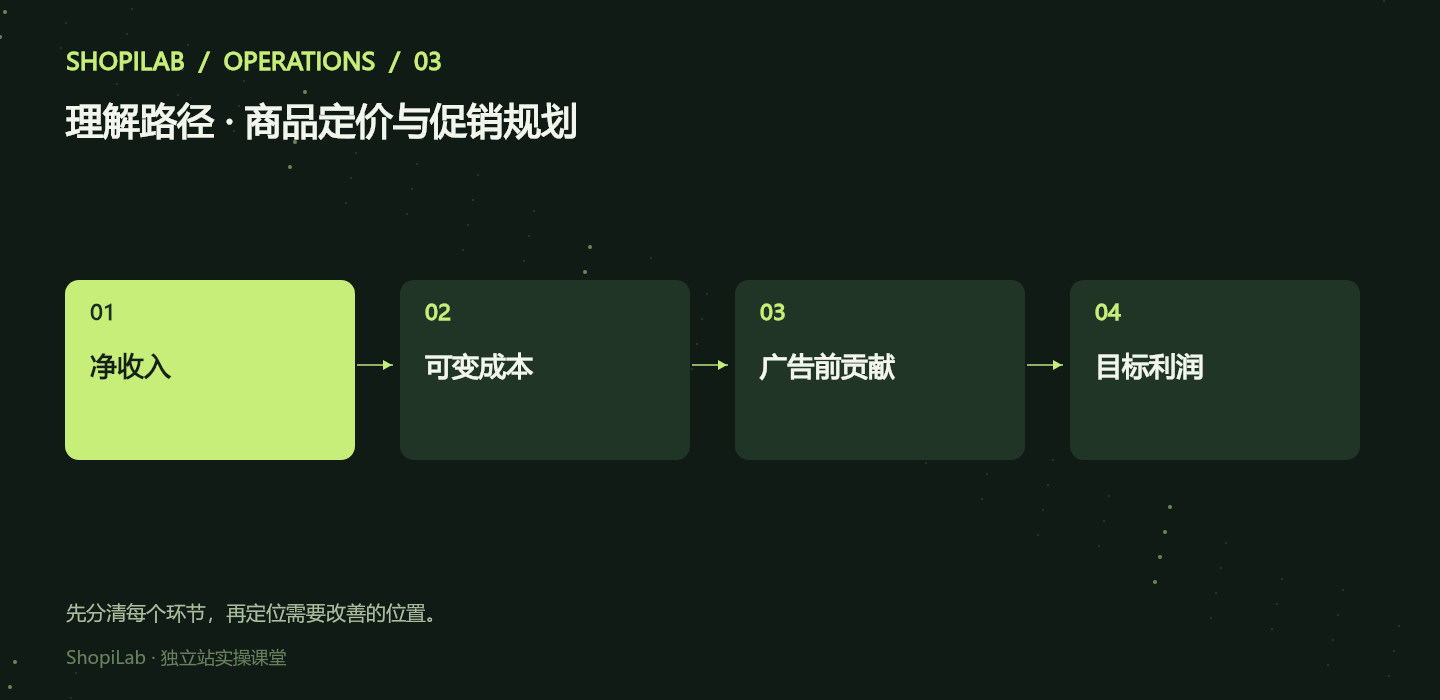
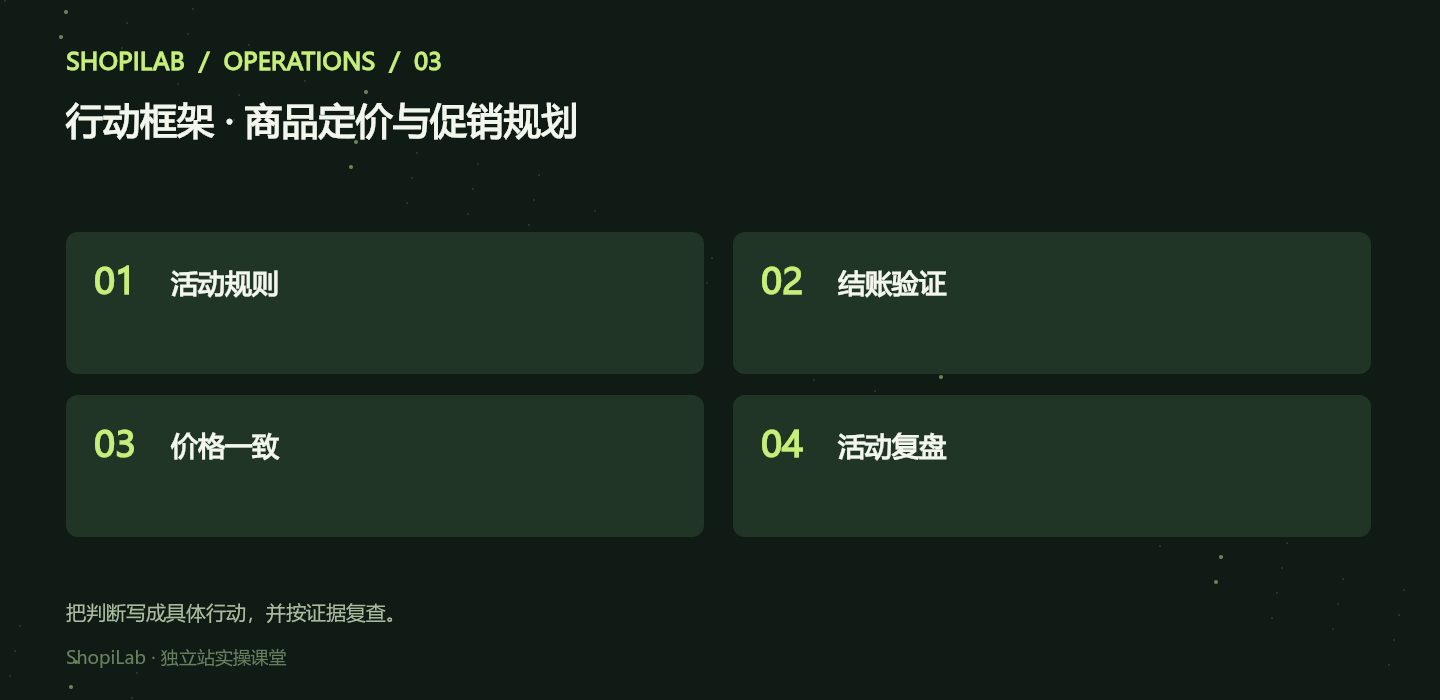
START HERE / SHOPILAB 这节课要解决什么 价格应同时解释商品价值并覆盖经营成本。促销前先算清每笔订单能留下多少贡献,再决定折扣、免邮和组合方式,避免订单增加而现金减少。 本课目标 算出正常价、活动价与可接受获客成本的边界。 01 / STORE OPERATIONS 把成本放进同一笔订单 使用一致币种核算商品、包装、履约、运费补贴、支付费和预计退款损耗。固定软件与人工费用可在周期利润中观察,不要与单单可变成本混淆。 收入先扣除折扣与退款,税款和运费收入按选定口径一致处理。平台账单中的实际手续费可能按含税或运费金额计费,应核对费率基础。 02 / STORE OPERATIONS 区分毛利率与加价率 毛利率=(售价-商品成本)÷售价;加价率=(售价-商品成本)÷商品成本。同样的数字不能互换。只看采购毛利还不能判断广告后利润。 广告前贡献=订单净收入-可变成本;广告后贡献再减广告成本。目标 CPA 应低于广告前贡献,并为固定支出、风险与利润留出余量。 图 1 · 净收入 → 可变成本 → 广告前贡献 → 目标利润 03 / STORE OPERATIONS 同时测试折扣与免邮方案 百分比折扣会随客单变化,固定减额适合清楚的门槛,免邮则取决于区域运费与订单金额。组合装可能提高客单,但也增加商品与履约成本。 检查优惠是否叠加、使用范围、最低消费、次数限制与结束时区。实际下单测试比只看活动页价格更可靠。 单笔促销比较(美元,教学假设) 方案 正常价 净收入 / 可变成本 60 / 30 广告前贡献 30 方案 九折 净收入 / 可变成本 54 / 30 广告前贡献 24 方案 正常价并补贴运费 5 净收入 / 可变成本 60 / 35 广告前贡献 25 方案 九折且补贴运费 5 净收入 / 可变成本 54 / 35 广告前贡献 19 04 / STORE OPERATIONS 让定价与价值证明匹配 比较目标客户的替代选项和可感知差异。若价格更高,页面应提供材料、尺寸、使用效果、服务等真实依据;不要用长期虚高划线价制造折扣。 价格和促销展示须符合销售地区适用规则。商品页、购物车、结账和商品 Feed 的价格信息也应一致。 WORKED EXAMPLE 同样 20 美元 CPA,结果不同 上述示例中,正常价订单广告后贡献为 10 美元;九折且补贴运费的订单则为 -1 美元,还未覆盖固定成本。不能因为两组 CPA 相同就判断促销同样健康。若折扣同时提高客单或复购,应使用已发生且可核实的数据再评估。 图 2 · 活动规则 → 结账验证 → 价格一致 → 活动复盘 05 / STORE OPERATIONS 活动后看净结果与客户质量 按活动订单观察净收入、折扣、退款、退货及广告后贡献。活动结束后继续跟踪晚到退款,避免把活动当天收入当作最终利润。 如果销量上升而贡献下降,拆解是折扣过深、运费过高、渠道成本上涨还是低质量订单。下一轮只调整有证据的问题。 PRACTICE / APPLY IT 把方法用到自己的店铺 为一个商品计算正常价与两种促销方案。加入预期 CPA、运费和退款变化做敏感性测试。用测试订单检查叠加规则与最终金额。 完成前再核对 01 毛利率与加价率区分清楚 02 广告前后贡献分开 03 促销叠加经过测试 04 价格展示与结账一致 QUESTIONS 常见问题 毛利高就能放心投广告吗? 还要扣履约、支付、退款及其他可变成本,再计算可承受获客空间。 降价一定能提升利润吗? 不一定。需要新增销量带来的总贡献足以覆盖每单贡献下降,还要考虑履约和售后压力。 CONTINUE LEARNING 下一课,把方法继续用下去 SEO日常运营:制定网站关键词与页面优化计划 ← 上一课 进入下一课 →